قفزة بنسبة 44% في شحنات شاشات الهواتف القابلة للطي خلال عام 2026
محتويات المقال
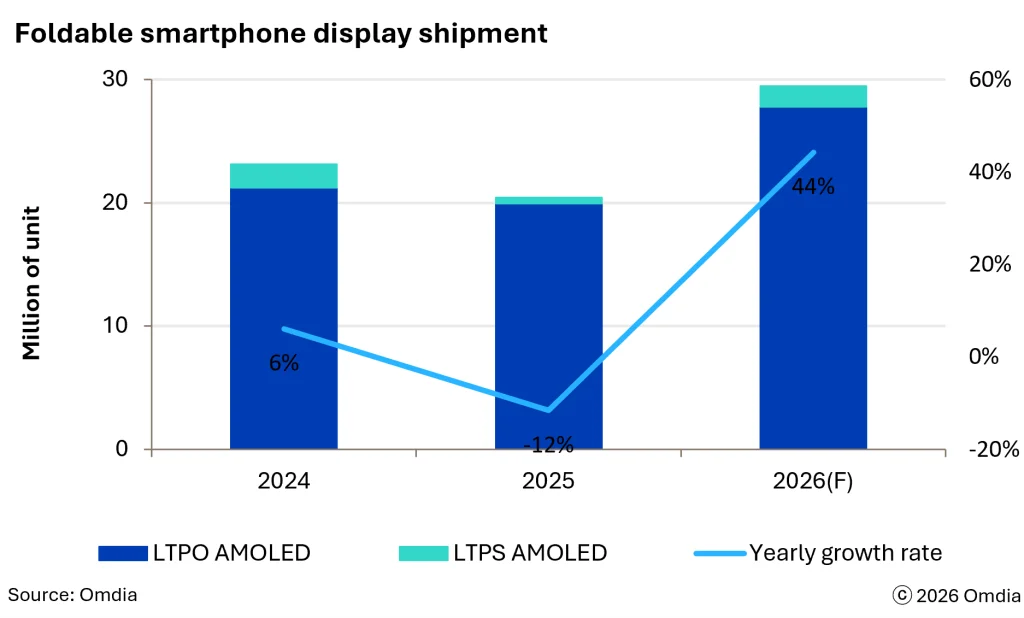
تتوقع مؤسسة أبحاث السوق Omdia ارتفاع شحنات شاشات الهواتف القابلة للطي بنسبة 44% خلال عام 2026. يأتي هذا النمو المرتقب بعد تراجع هذه الشحنات بنسبة 12% في العام الماضي، مما يعكس مؤشرات واضحة على تنامي الاهتمام العالمي بهذا النوع من الأجهزة.
تشير التوقعات إلى شحن نحو 29 مليون شاشة قابلة للطي خلال العام الجاري. وتخص هذه الأرقام الشاشات الداخلية وحدها دون الهواتف النهائية، إذ يفصل بعض الوقت بين شحن المكونات ووصول الأجهزة الفعلية إلى الأسواق.
ما أبرز محركات نمو سوق الشاشات القابلة للطي؟
يبرز التصميم العريض بوصفه أحد أبرز محركات النمو في السوق. يُتوقع أن تستحوذ شاشات هذا التصميم على 44% من إجمالي شحنات الشاشات القابلة للطي هذا العام لتقترب من نصف السوق.
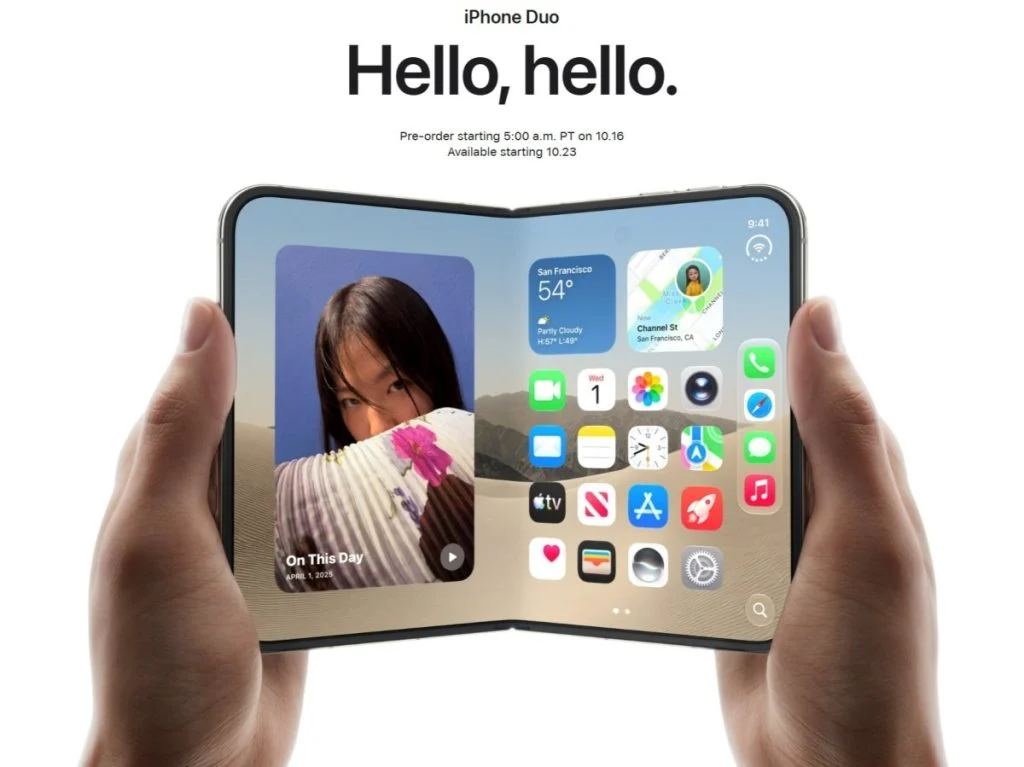
يقارن هذا التصميم مع التصميم الكتابي التقليدي ذي الشاشة الأكبر والأقرب إلى الشكل المربع، والتصميم العمودي الذي يُطوى إلى حجم أصغر. وتُعزى هذه الطفرة بدرجة كبيرة إلى الطلب المتوقع على هاتفي Samsung Galaxy Z Fold8 وApple iPhone Duo.
هيمنة Samsung Display وتراجع حصص الشركات الأخرى
يعزز الطلب المتوقع على الطرازين الجديدين موقع Samsung Display التي تصنع الشاشات لكلا الجهازين. تتوقع Omdia أن تستحوذ الشركة على 66% من سوق شاشات الهواتف القابلة للطي.
في المقابل، يُرجح تراجع حصص شركات أخرى في السوق. تشمل هذه القائمة شركات BOE، China Star، Tianma، وVisionox.
وضع السوق الصيني وتقنيات التصنيع
لا يزال الطلب على الهواتف القابلة للطي في الصين ضعيفًا نسبيًا. ومع ذلك، فإن دخول مزيد من الشركات الصينية إلى فئة الهواتف ذات الشاشات العريضة قد يرفع حدة المنافسة خلال الفترة المقبلة، علما أن Huawei كانت من أوائل الشركات التي قدمت هذا التصميم قبل أن تبدأ شركات أخرى في تبني الفكرة.
على صعيد تقنيات الشاشات، يُتوقع أن تعتمد الغالبية العظمى من الشاشات القابلة للطي المُصنّعة هذا العام على تقنية LTPO. توفر هذه التقنية تحكمًا أدق في معدل التحديث مقارنةً بتقنية LTPS رغم ارتفاع تكلفتها، مما يجعلها خيارًا ملائمًا للأجهزة مرتفعة السعر.


اترك تعليقًا